Как получить льготный кредит в Узбекистане
От 28 до 49%
Ставка по кредиту
От 3 до 36 месяцев
Срок кредита
Большинство людей при слове «льготный» сразу представляют себе одну картину: госпрограмма, очередь в окошко, пачка бумаг и твёрдый отказ. Знакомые, связи, нужный человек в нужном месте, без этого якобы никак.
Льготный кредит в Узбекистане оформляют через приложение, очередей нет, сниженная процентная ставка прописывается в договоре с первого дня — нужно просто найти программу, под которую подходите.
Определение и ключевые особенности льготного кредита
Если убрать всё лишнее, суть одна: ставка по такому кредиту ниже, чем по стандартному. Кто платит разницу, зависит от программы. Иногда государство субсидирует часть процентов, иногда банк проводит акцию со сниженной ставкой для определённых категорий клиентов.
Принципиальная вещь, ставка фиксируется в договоре сразу. Не «может снизиться», не «при соблюдении условий». Сниженная процентная ставка прописана с первого дня и остаётся такой до последнего платежа.
Отдельно про целевую аудиторию. Часть программ льготного кредитования сделана под конкретные группы: молодые семьи, начинающие предприниматели, работники определённых профессий, жители отдельных регионов. Это не означает, что все остальные отрезаны. Банки параллельно запускают акционные предложения, куда попасть может любой действующий клиент, вопрос только в сроках и сумме.
Главное отличие от обычного потребительского займа, не в механизме, а в цене. Берёте те же деньги, на тот же срок, но переплачиваете меньше. Для семейного бюджета разница бывает ощутимой.
Пошаговая процедура оформления льготного кредита
Начать лучше не с похода в банк, а с вопроса к себе: под какую программу я вообще подхожу? Люди нередко приходят с запросом «хочу льготный кредит» и уходят ни с чем, потому что не разобрались с условиями заранее. Разные программы, разные требования, разные суммы, разные сроки.
Когда программа найдена, дальше всё понятнее. Список документов обычно стандартный: паспорт, что-то подтверждающее доход, иногда бумаги о семейном положении или регистрации ИП.
График платежей согласовывается до подписания. После, просто платите в срок.
Требования к заёмщику и документы для льготного кредита
Гражданство Узбекистана, обязательное условие для участия в государственных программах, без исключений. По возрасту чаще всего нижняя граница, 18 лет, верхняя, смотрите под конкретную программу, она бывает разной.
Доход должен быть подтверждённым. Не «я примерно столько зарабатываю», а реальная справка или выписка, которую банк может проверить. Причина простая, банку нужна уверенность, что платежи будут приходить регулярно, а не от случая к случаю.
Кредитная история, отдельный момент. Просрочки в прошлом не означают автоматический отказ. Один пропущенный платёж давно, это одно. Регулярные задержки на протяжении нескольких лет, другое. Банк смотрит на всю картину, не на один эпизод.
Документы: паспорт или ID-карта, подтверждение дохода, и если программа требует, бумаги о принадлежности к льготной категории. Предпринимателям нужно свидетельство о регистрации, семьям, свидетельство о браке. В цифровых банках часть данных тянется из государственных баз без бумажных справок.
Преимущества сниженной ставки и гибкого срока по кредиту
Считать выгоду удобнее на конкретных числах. Возьмём 30 миллионов сумов на 24 месяца. При стандартной ставке ежемесячный платёж и итоговая переплата, одни цифры. При льготной, другие, и разрыв за два года складывается в сумму, которую большинство людей потратило бы на что-то полезное.
Льготный кредит в Узбекистане потому и интересен, не как маркетинговый слоган, а как реальная экономия семейного бюджета.
Срок погашения работает так: чем он длиннее, тем меньше ежемесячный платёж, но тем больше итоговая переплата. Выбирайте срок, опираясь на то, какая сумма в месяц вам комфортна, а не на то, что «лучше побыстрее». Иногда растянуть на лишние полгода, разумное решение для бюджета.
Фиксированная ставка с первого по последний платёж, не пересматривается, не индексируется, не зависит от внешних условий. Вы знаете сумму платежа заранее и планируете под неё.
Онлайн-заявка и быстрое решение
Раньше кредит означал: найти время, доехать до отделения, взять талон, ждать. Сейчас для большинства заявок это избыточно.
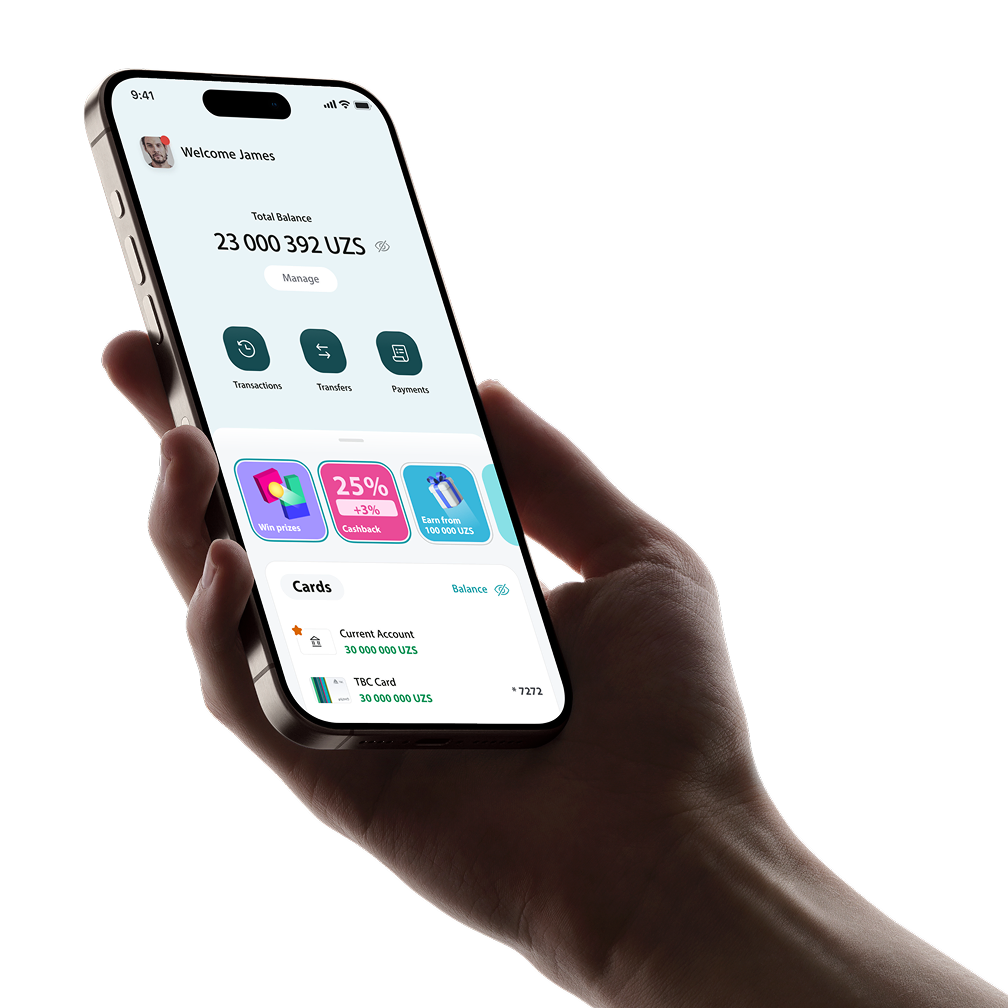
Во многих банках заявку на льготный кредит можно подать онлайн, а в TBC Bank можно подать заявку на кредит для самозанятых. Выбираете сумму и срок, система запрашивает нужные данные, проверяет их в фоне и даёт ответ. После одобрения договор подписывается в приложении, деньги поступают на счёт.
Кредит до 100 000 000 сумов не выходя из дома
Скачайте приложение TBC Bank Uzbekistan, подайте заявку и получите ответ за минуту
Скачать приложение для iOS и Android
Популярные вопросы
Займ с пониженной процентной ставкой — ниже стандартной рыночной. Разницу покрывает государство или банк в рамках отдельной программы. Ставка фиксируется в договоре с первого дня и не меняется до полного погашения. Например, в рамках государственных программ поддержки молодых семей ряд банков выдаёт ипотеку под 7–9% годовых — при том что рыночная ставка в два-три раза выше.
Сначала найти программу, под условия которой вы подходите — по возрасту, категории, цели займа. Потом собрать документы и подать заявку. В некоторых банках это делается полностью онлайн, в других — требует визита в отделение. Уточняйте формат под конкретную программу.
Государственные программы рассчитаны на конкретные категории: молодые семьи, нуждающиеся в жилье, предприниматели в приоритетных секторах, самозанятые, работники бюджетной сферы. Часть банков запускает собственные акционные предложения со сниженной ставкой — туда попасть проще, критерии мягче.
Паспорт или ID-карта, подтверждение дохода, иногда бумаги, доказывающие принадлежность к льготной категории. Для предпринимателей и самозанятых — свидетельство о регистрации или справка из налоговой. Часть данных в цифровых банках проверяется автоматически через государственные базы — без бумажных справок.
Зависит от программы. По государственным жилищным программам ставки бывают от 17% годовых. По предпринимательским — от 14–16%. Это в разы ниже стандартных потребительских кредитов. Точные цифры — всегда в условиях конкретной программы, считать заранее смысла нет.
Зависит от программы и банка. Часть заявок подаётся через государственные порталы — например, через my.gov.uz или специализированные платформы вроде oilakredit.uz. Часть банков принимает заявки через собственные приложения. Уточняйте канал подачи под конкретную программу — он прописан в её условиях.