Кредит под залог
От 28 до 49%
Ставка по кредиту
От 3 до 36 месяцев
Срок кредита
Есть такая ситуация, которую, наверное, многие примерно представляют. Деньги нужны, а продавать что-то дорогое совсем не хочется. Квартира куплена с трудом, машина нужна каждый день. И вот тут возникает вопрос: а можно ли получить нормальную сумму, не расставаясь с имуществом? Оказывается, да. Именно так и работает кредит под залог.
Не нужно думать, что это какой-то сложный или редкий инструмент. Всё проще: вы даёте банку уверенность в виде конкретного актива, недвижимости или транспорта, и получаете деньги на руки. Само имущество при этом никуда не уходит, вы продолжаете им пользоваться.
Кредит под залог: основные условия и процентные ставки
Начнём с самого очевидного вопроса: почему вообще с залогом выгоднее, чем без него? Когда банк видит реальный актив за вашей спиной, его позиция меняется. Риск ниже, значит, и подход к заёмщику другой. Обеспечение имуществом позволяет банку чувствовать себя спокойнее, а вам рассчитывать на более серьёзные суммы или длительные сроки погашения. Это не маркетинг, это просто логика кредитного риска.
Ставки зависят от нескольких вещей. Тип залога, ваша кредитная история, сумма и срок. Банковский займ под недвижимость почти всегда отличается от залога под автомобиль, первый ликвиднее, документов больше, но и условия нередко интереснее. Точные цифры стоит смотреть уже при подаче заявки, они рассчитываются индивидуально.
И ещё одна вещь, которую часто путают. Залоговый кредит это не ипотека. Ипотека целевая: деньги идут строго на жильё. А залоговое кредитование нецелевое, деньги можно потратить на что угодно: бизнес, учёбу, ремонт, срочные расходы. Имущество просто выступает гарантией.
Какое имущество принимается под залог кредита
Список того, что банки готовы рассматривать как залог, на самом деле довольно широкий. Чаще всего это жилая и коммерческая недвижимость: квартиры, дома, офисы. Земельные участки с оформленными документами. Автомобили и другие транспортные средства. В отдельных случаях, доля в бизнесе или ценные бумаги.
При этом имущество должно быть ликвидным, то есть таким, которое без проблем можно реализовать, если дойдёт до крайнего. Дача в труднодоступном месте или машина после аварии с сомнительными документами, с такими объектами банки работают неохотно или не работают вообще.
Ещё момент, который удивляет многих впервые: банк не выдаёт полную рыночную стоимость залога. Обычно от 50 до 80% от оценочной стоимости. Это называется коэффициент LTV. Проще говоря, квартира за 200 миллионов сумов даст вам не 200, а реально от 100 до 160 миллионов. Это нормальная банковская практика, и об этом стоит знать заранее.
Этапы оформления кредита в банке под залог
Процесс оформления немного длиннее, чем у беззалогового кредита, это честно. Но он вполне понятный.
Сначала оценка. Банк должен понять, сколько реально стоит ваше имущество. Либо проводит оценку сам, либо направляет к аккредитованному специалисту. Без этого двигаться дальше невозможно.
Параллельно проверяются документы. Право собственности, отсутствие арестов и обременений, технический паспорт — всё это важно. Если с документами порядок, процесс идёт ощутимо быстрее.
После одобрения банк озвучивает условия: итоговую сумму, ставку, срок, ежемесячный платёж. Читайте договор внимательно, и кредитный, и договор залога. Там бывают пункты про страхование, условия досрочного погашения, штрафы за просрочки.
Деньги после подписания поступают на счёт. Имущество остаётся у вас, но до полного погашения долга продать его не получится, это и есть смысл залога.
Документы и критерии одобрения заёмщика
Ничего сверхъестественного здесь нет. Гражданство Узбекистана, возраст от 18 лет, постоянный доход, вот три базовых условия. Дальше банк смотрит на кредитную историю. И вот тут люди нередко нервничают, особенно если когда-то были просрочки. Но одна задержка три года назад, это не приговор. Банк смотрит на картину в целом.
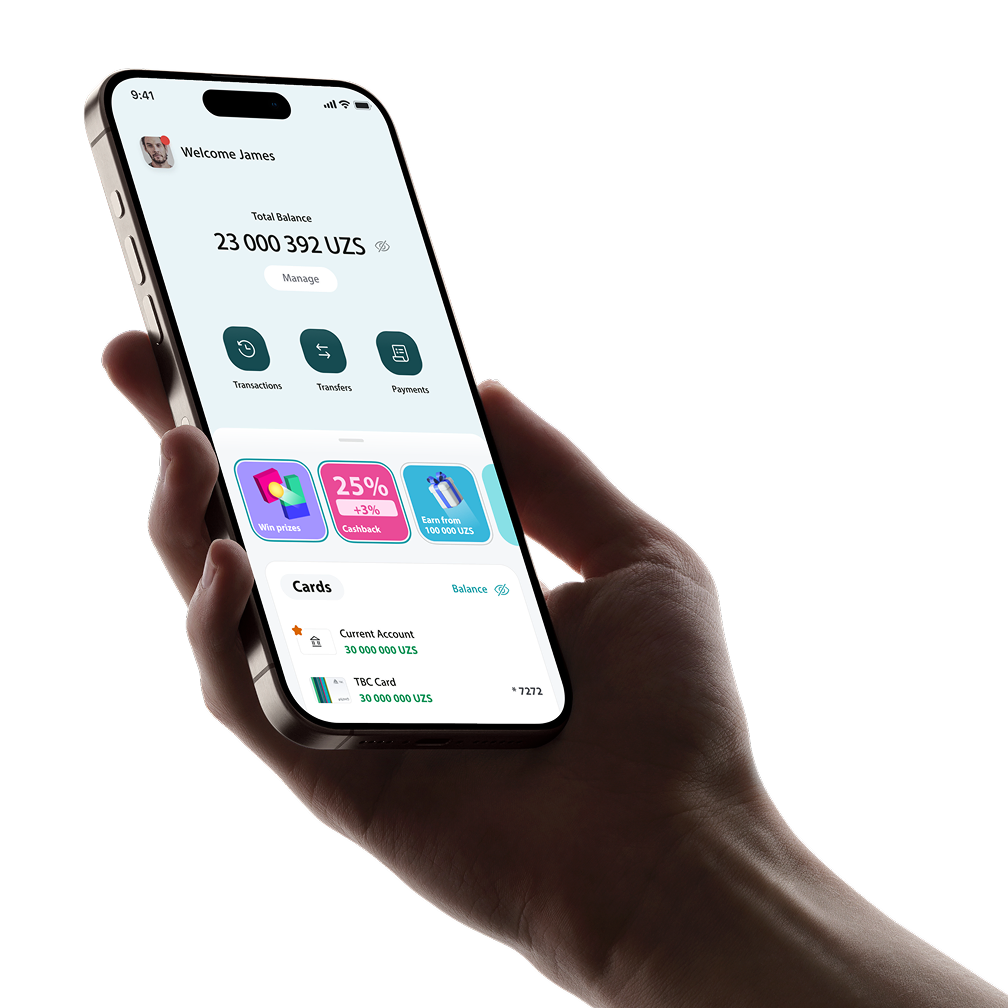
Документы: паспорт или ID-карта, бумаги на залоговое имущество, что-то подтверждающее доход. В приложение TBC UZ можно подать заявку онлайн и оформить кредит до 100 миллионов без залога и документов.
Быстрое рассмотрение онлайн-заявки на залоговый кредит
Ехать в банк, брать талон, сидеть в очереди, эта история сейчас уже не про всех. Большую часть пути можно пройти не вставая с дивана.
TBC Bank принимает заявки через мобильное приложение. Никаких распечаток и ненужных справок. Система сама проверяет данные, быстро и без лишней бюрократии. Процесс подачи заявки несложный.
Кредит до 100 000 000 сумов не выходя из дома
Скачайте приложение TBC Bank Uzbekistan, подайте заявку и получите ответ за минуту
Скачать приложение для iOS и Android
Популярные вопросы
Паспорт или ID-карта, документы на имущество, которое планируете закладывать, и что-то подтверждающее доход. Конкретный перечень зависит от банка и вида залога. Если заявка онлайн — часть сведений система проверяет сама через государственные базы, без справок в бумажном виде.
Квартиры, дома, коммерческая недвижимость, земля, автомобили. Главное имущество должно быть оформлено на вас, без арестов и долгов. Финальное решение всегда за банком: он смотрит на ликвидность конкретного объекта.
Зависит от залога, суммы и срока. Чем ликвиднее объект тем комфортнее могут быть условия. Точную ставку узнаёте при подаче заявки: банк рассчитывает её индивидуально.
Быстрее всего — сразу собрать полный пакет документов и подать заявку онлайн. Основной затык обычно в оценке имущества и проверке прав собственности. Если всё чисто — вопрос решается заметно быстрее, чем кажется.
От нескольких месяцев до нескольких лет. Длинный срок снижает ежемесячный платёж, но итоговая переплата растёт. Короткий наоборот. Нет единственно правильного варианта: смотрите на свой бюджет и считайте, какая сумма в месяц вам комфортна.